
El impuesto de matriculación de un eléctrico puro es el 0 % en la Península y Baleares. Lo dice el artículo 70 de la Ley 38/1992: entran en el epígrafe 1.º los vehículos con un solo motor que no sea de combustión interna. La Agencia Tributaria aplica a ese epígrafe un tipo estatal del 0 %.
En cambio, un híbrido enchufable depende del CO2 oficial de ficha. Si no pasa de 120 g/km, también queda en el 0 %. Cuando lo supera, cambia de tramo. Te explicamos los tipos, lo que pueden subir las comunidades y cómo comprobarlo.
Cómo se calcula el impuesto de matriculación de un eléctrico
El Impuesto Especial sobre Determinados Medios de Transporte, el IEDMT, se fija por epígrafes. El 1.º cubre dos casos. Uno, los coches con emisiones oficiales de CO2 de hasta 120 g/km. Otro, los que llevan un solo motor que no es de combustión.
Por tanto, un eléctrico puro entra sí o sí en ese 0 %, salvo excepciones muy concretas como ciertos «quad». No hace falta discutir su gramo de CO2. La ley le reserva una letra propia, la b) del epígrafe 1.º.
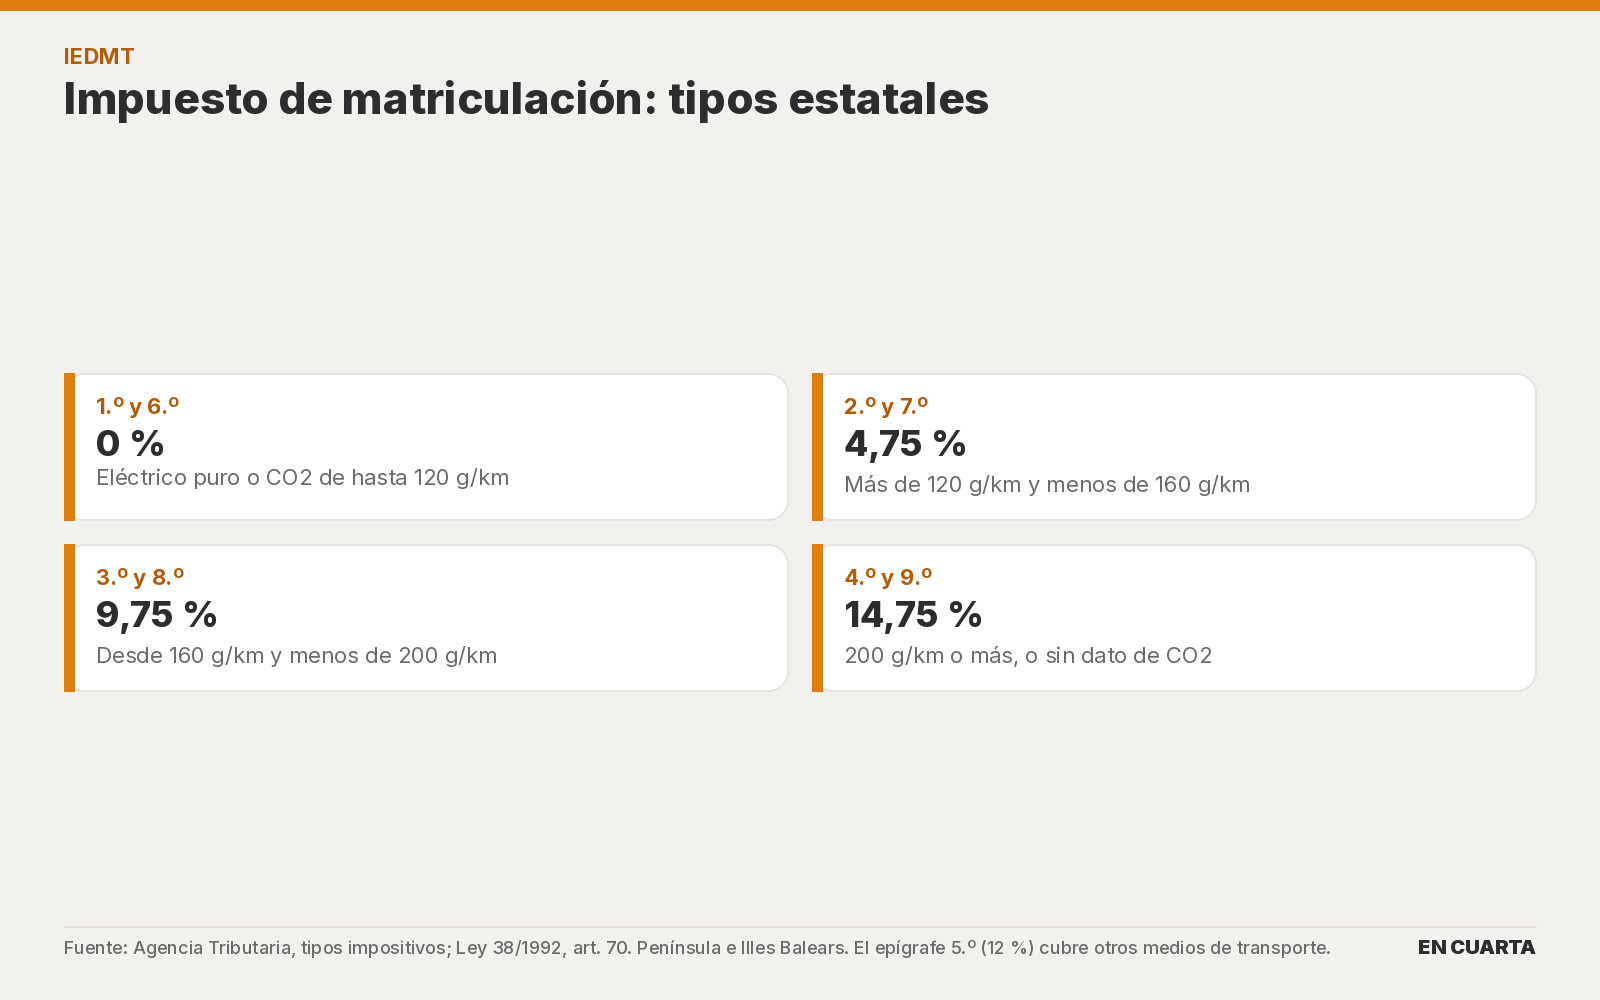
En concreto, los tipos estatales, en Península e Illes Balears, son estos: 0 % en los epígrafes 1.º y 6.º; 4,75 % en el 2.º y el 7.º; 9,75 % en el 3.º y el 8.º; 14,75 % en el 4.º y el 9.º. El epígrafe 5.º, del 12 %, cubre otros medios de transporte.
El impuesto de matriculación del enchufable va por el CO2
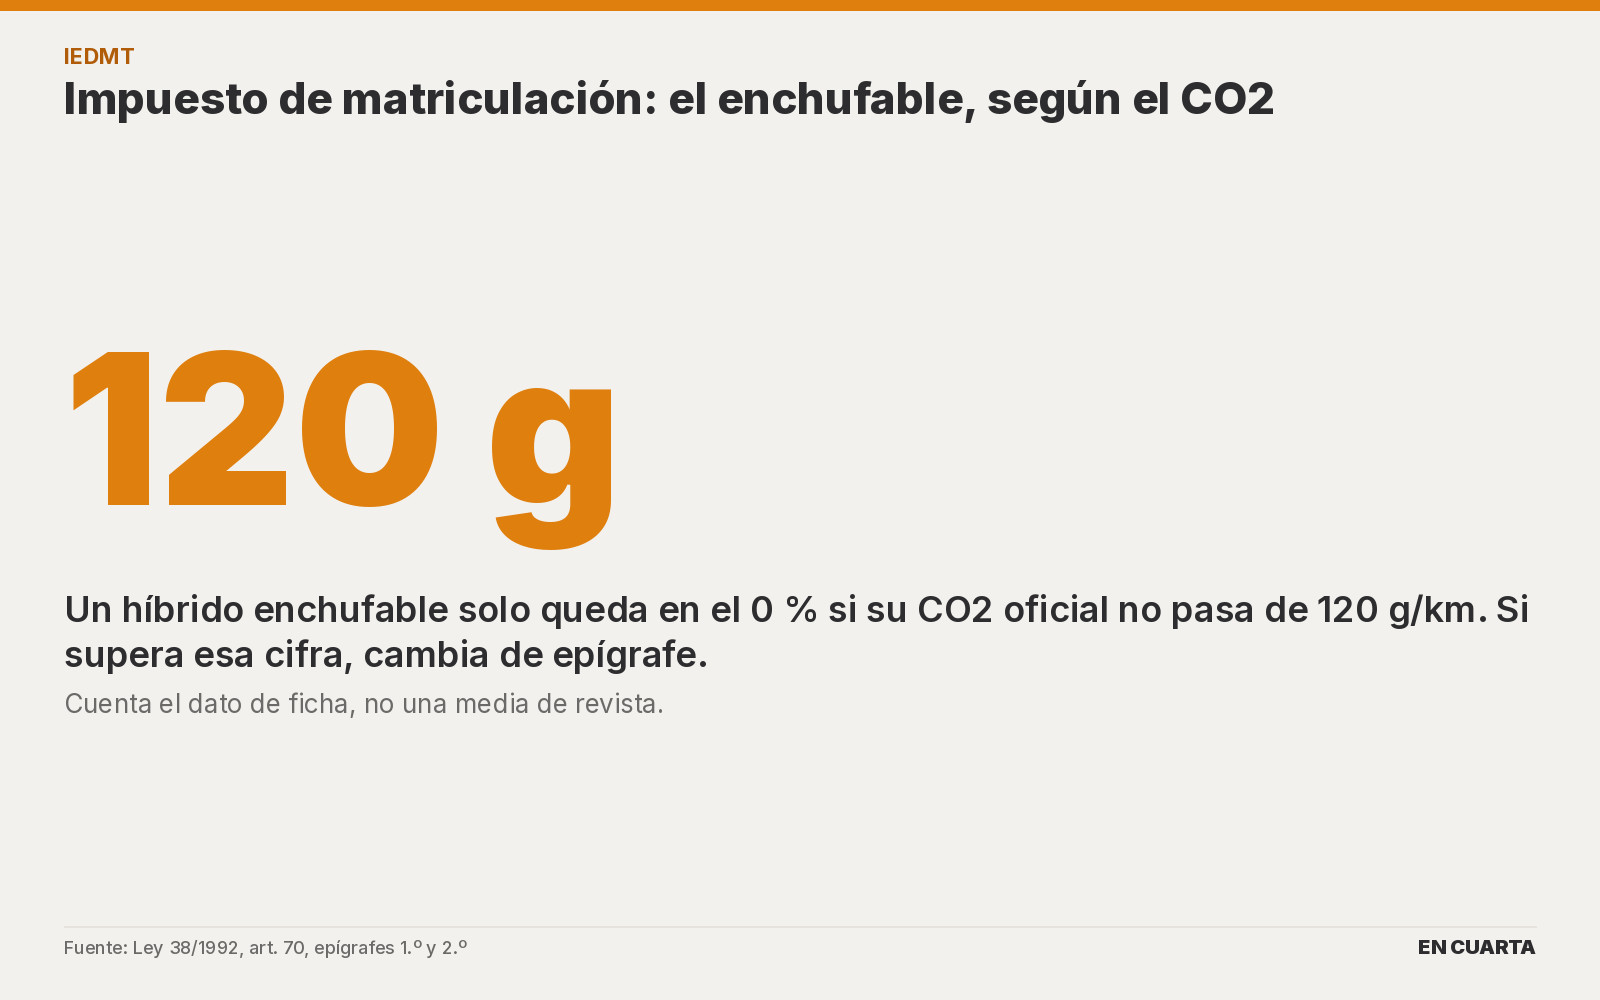
Un híbrido enchufable no entra en la letra del «solo motor eléctrico». Entra, si acaso, por sus gramos oficiales de CO2. Hasta 120 g/km, epígrafe 1.º y tipo del 0 %. Por encima de 120 y por debajo de 160, epígrafe 2.º y 4,75 % estatal.
A partir de 160 g/km el tipo sube otra vez. Desde 160 y por debajo de 200, 9,75 %. Con 200 g/km o más, o si no se acredita el dato, 14,75 %. Cuenta el certificado del fabricante, la ficha o la tarjeta ITV, según el artículo 70.7.
Por eso importa el CO2 de ficha, no una media de revista. El cálculo oficial de los enchufables ha cambiado con Euro 6e-bis, y eso puede mover el dato de ficha. Lo contamos en nuestro artículo de Euro 6e-bis y el consumo de los enchufables.
Las comunidades pueden subir el impuesto de matriculación
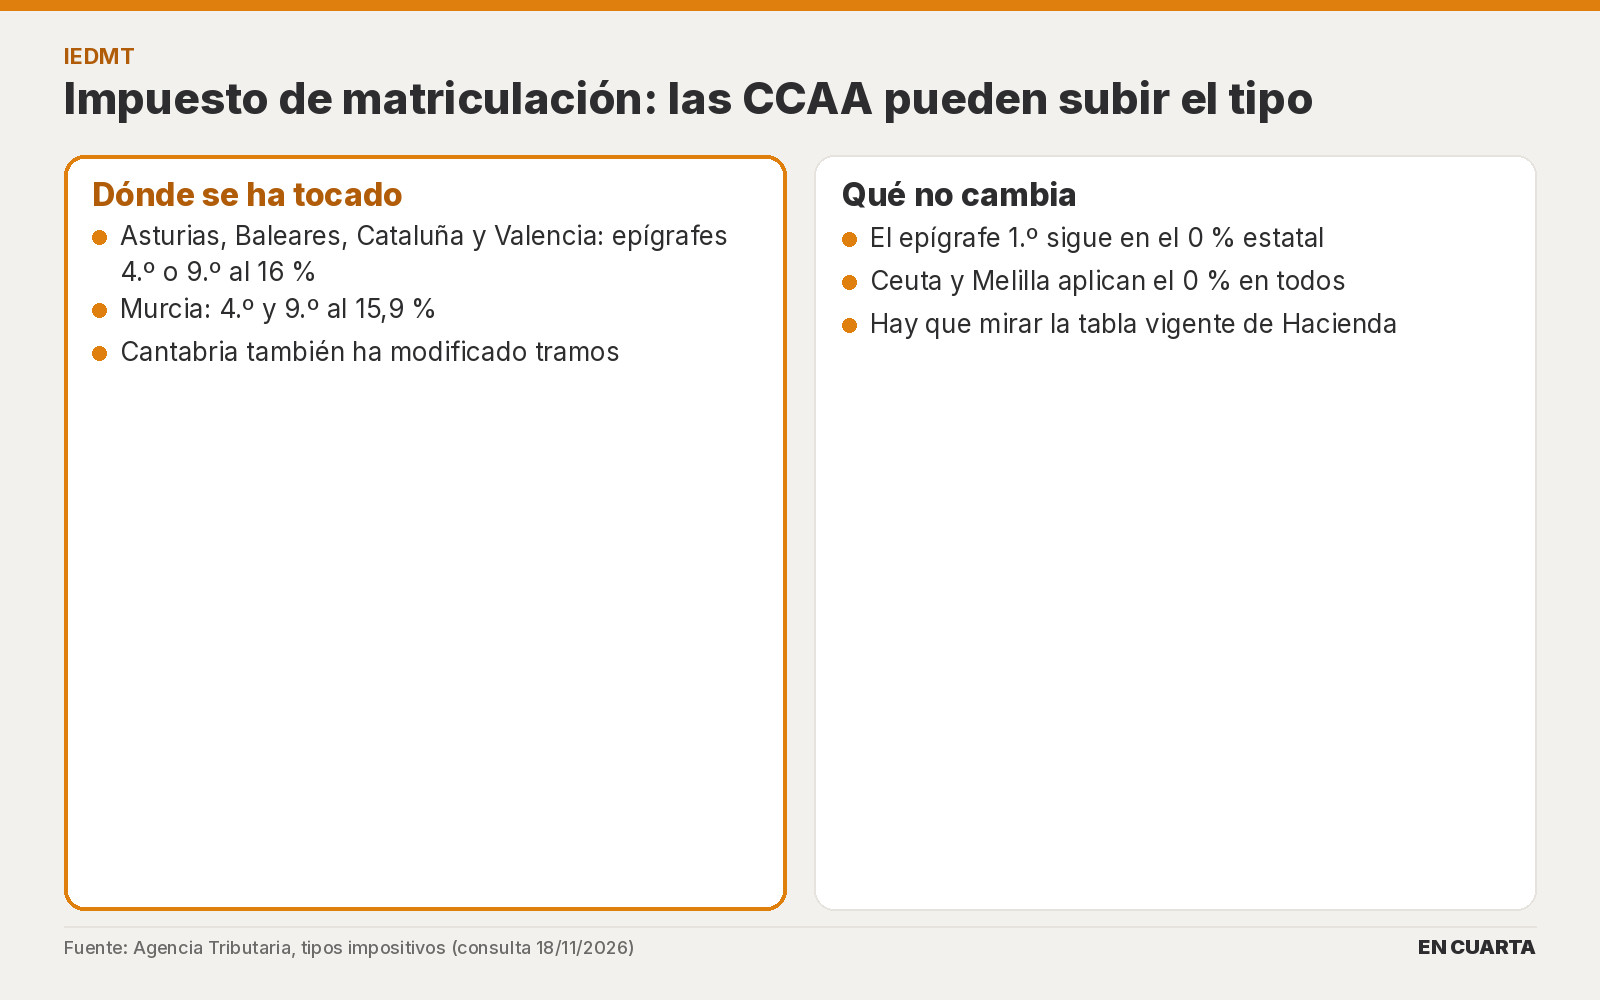
Las comunidades autónomas pueden incrementar esos tipos, con el tope que les da la ley de financiación autonómica. La Agencia Tributaria publica quién ha tocado qué epígrafe. Lo comprobamos el 18 de noviembre de 2026.
Además, Asturias, Baleares, Cataluña y la Comunitat Valenciana han dejado epígrafes 4.º o 9.º en el 16 %. Murcia, en el 15,9 %. Cantabria también ha modificado tramos. Andalucía figura en la tabla con tipos que coinciden con el estatal en esos epígrafes.
Eso no cambia el 0 % del epígrafe 1.º en la tabla estatal. Aun así, mira siempre la ficha vigente de Hacienda de tu comunidad. En Ceuta y Melilla, la propia Agencia Tributaria aplica el 0 % en todos los epígrafes.
Cómo comprobar el impuesto de matriculación antes de comprar
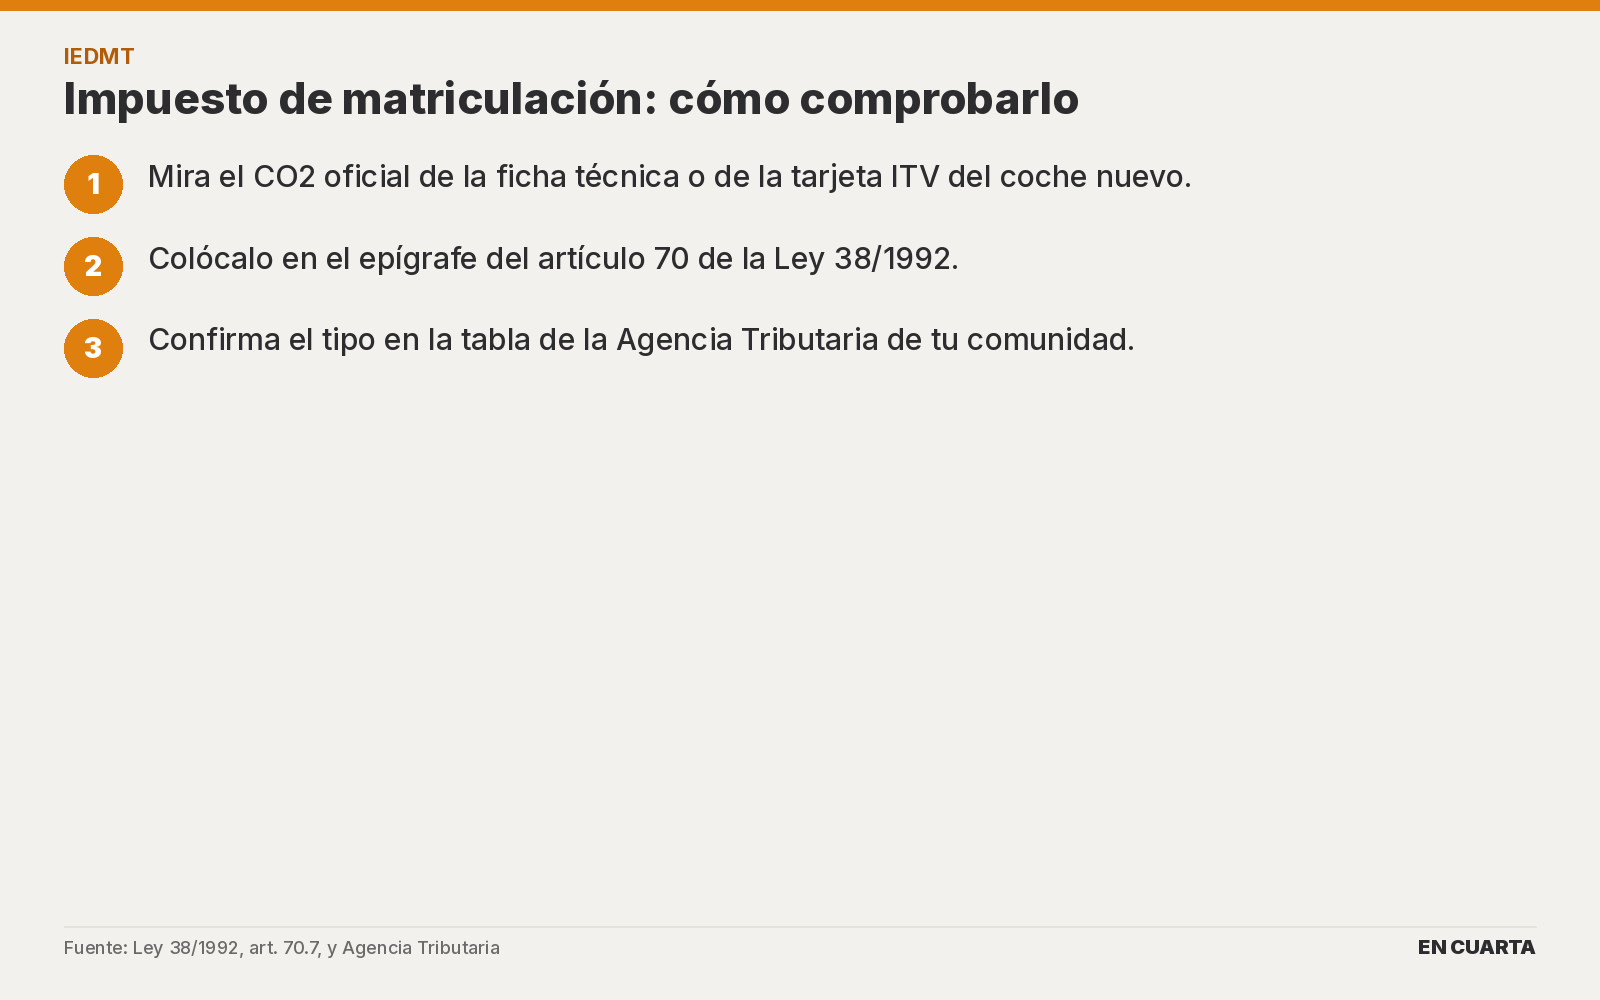
Primero, localiza el CO2 oficial de la versión exacta. Luego encájalo en el epígrafe del artículo 70. Después, cruza el tipo con la tabla de la Agencia Tributaria, incluida cualquier subida autonómica.
Por tanto, no uses un «desde» de revista ni el dato de otra versión. Un acabado o un cambio de homologación pueden mover el gramo y, con él, el tramo. En un eléctrico puro, el 0 % no depende de ese matiz.
La tabla oficial está en la sede de la Agencia Tributaria, tipos impositivos. Asimismo, la definición de cada epígrafe está en el artículo 70 de la Ley 38/1992, en el BOE.
En particular, un enchufable que se quede justo por encima de 120 g/km ya no disfruta del 0 %. Pasa al 4,75 % estatal, o al tipo autonómico si tu comunidad ha subido ese tramo. La diferencia se nota en la factura de matriculación.
De hecho, el dato de CO2 tiene que acreditarse. Si no consta, el vehículo puede caer en el epígrafe que la ley reserva a quien no aporta esa cifra. En un turismo, eso empuja al tramo más alto.
Por lo demás, el impuesto de matriculación se devenga al matricular por primera vez en España. No lo confundas con el IVA, ni con el impuesto de circulación de cada año. Son figuras distintas, con reglas distintas.
Lo que opinamos en En Cuarta
 Hugo Saavedra: En un eléctrico, el 0 % está claro. En un enchufable, yo pediría el CO2 de esa versión exacta antes de firmar.
 Vicente Roldán: Cuidado con dar por bueno un dato antiguo. Si la ficha ha subido de 120 g/km, el impuesto de matriculación ya no es cero.
 Inés Palacios: También miraría la tabla de mi comunidad. El tipo estatal no es siempre el que acabas pagando en los tramos altos.
Fuentes: Ley 38/1992, de 28 de diciembre, de Impuestos Especiales, artículo 70 (texto consolidado en el BOE); Agencia Tributaria, «Tipos impositivos» del Impuesto Especial sobre Determinados Medios de Transporte, consultada el 18 de noviembre de 2026.
Deja una respuesta