
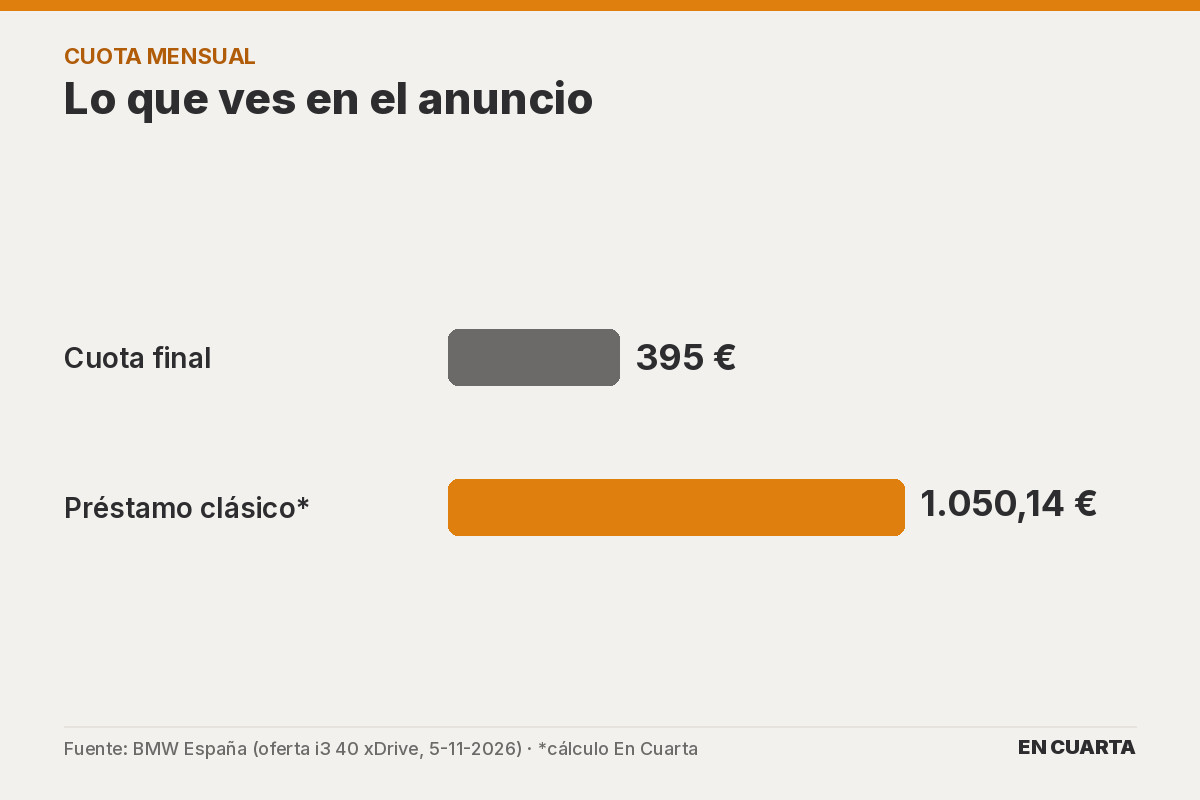
La cuota final se ha convertido en la forma más habitual de anunciar un coche nuevo. Ves «desde 395 € al mes» y parece asequible. Sin embargo, detrás hay un pago grande al final del contrato. Por eso, merece la pena compararla con un préstamo clásico antes de firmar.
Para hacerlo con números reales, usamos una oferta oficial. BMW España publicó el 5 de noviembre de 2026 la financiación del nuevo i3 40 xDrive con su banco. Después, calculamos qué pasaría con un préstamo clásico del mismo importe y al mismo tipo. El resultado sorprende.
Qué es la cuota final y cómo funciona
Con este sistema, pagas una entrada y unas cuotas bajas durante unos años. Al terminar, queda pendiente una última cuota muy alta. Cada marca le pone su nombre, como el crédito multiopción Preference de Renault y Dacia. Sin embargo, la idea es la misma.
En el ejemplo de BMW, las condiciones dan tres salidas al final del plazo. Puedes devolver el coche, cambiarlo por otro o quedártelo pagando el último plazo. Eso sí, la devolución se rige por el contrato: 48 meses y 40.000 km en este caso. Además, hay una permanencia mínima de 24 meses.
En cambio, un préstamo clásico reparte todo el importe entre las cuotas. Cada mes pagas más, pero al final el coche es tuyo y no debes nada. No hay límite de kilómetros ni revisión del estado del coche al acabar.
El ejemplo real: cuota final del BMW i3
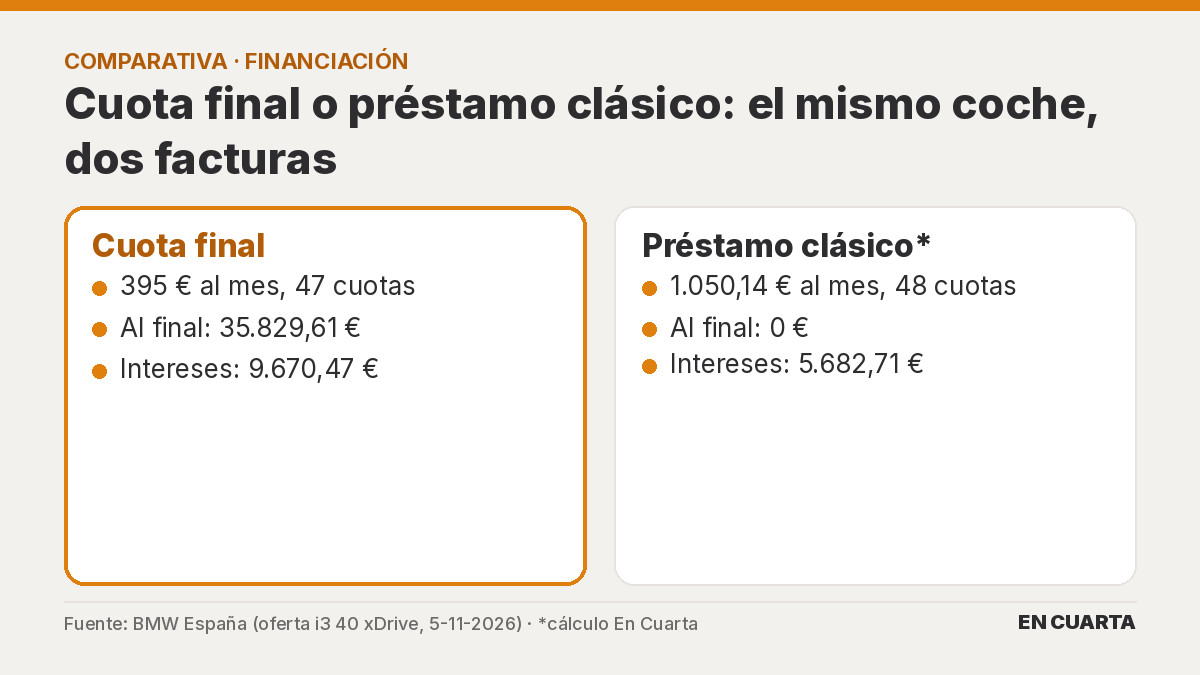
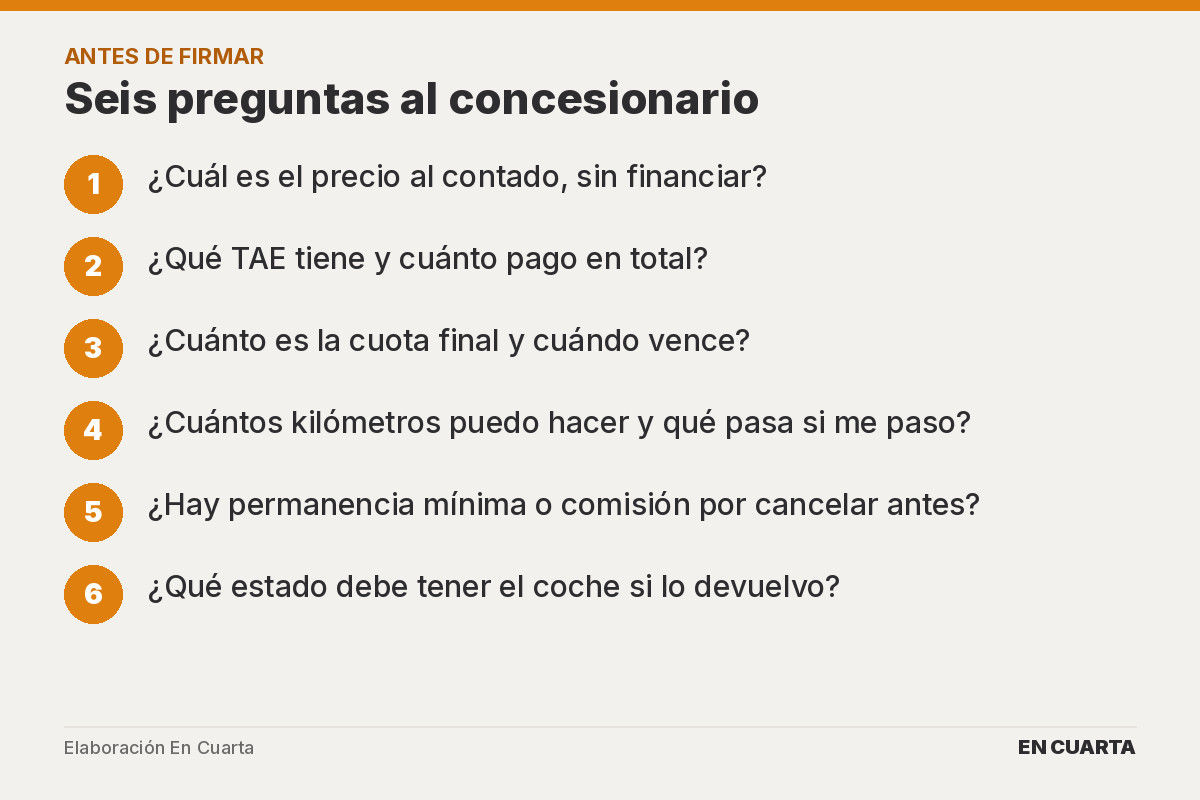
Estos son los datos oficiales. El precio al contado del i3 40 xDrive es de 57.433,04 €, con transporte, descuento e impuestos. Das una entrada de 12.708,90 € y financias 44.724,14 €. Luego pagas 47 cuotas de 395 € y un último pago de 35.829,61 €.
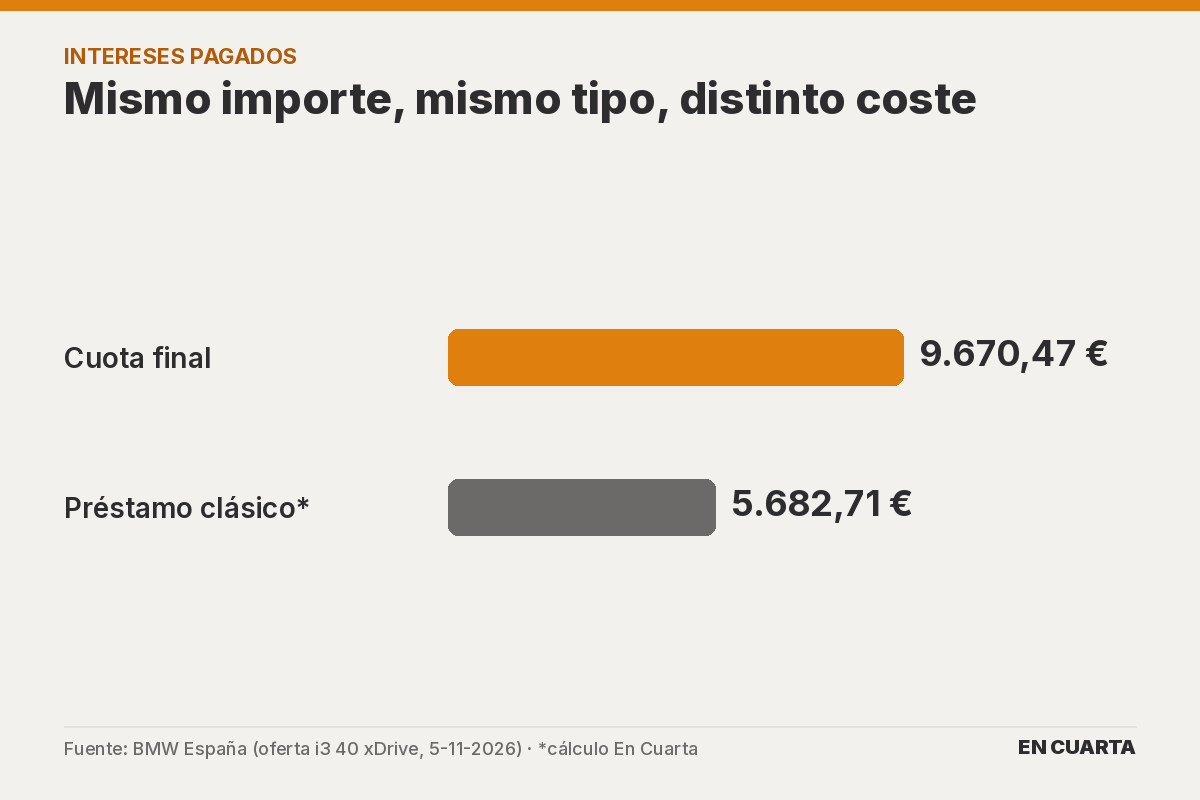
El tipo de interés nominal (TIN) es del 5,99 %, y la TAE, del 6,65 %. También hay una comisión de apertura de 666,39 €. Así, los intereses suman 9.670,47 €, según BMW. El precio total a plazos llega a 67.769,90 €, frente a los 57.433,04 € al contado.
Ahora, el préstamo clásico. Con el mismo importe, el mismo TIN y 48 cuotas, la cuota mensual sería de 1.050,14 €. En nuestras cuentas, los intereses se quedarían en 5.682,71 €. Es decir, unos 3.988 € menos que con la fórmula de BMW.
Por qué pagas más intereses
La explicación es sencilla. Con la cuota final, durante casi cuatro años amortizas muy poco capital. De hecho, en el ejemplo, ese último pago coincide con lo que aún debes tras 47 cuotas. Lo hemos comprobado con el sistema de amortización francés que indica BMW.
Por tanto, pagas intereses sobre una deuda alta durante todo el contrato. En cambio, con el préstamo clásico la deuda baja cada mes, y los intereses también. Aun así, la cuota final tiene sentido para algunos perfiles. Por ejemplo, si cambias de coche cada cuatro años y haces pocos kilómetros.
Además, ten en cuenta que muchos precios «desde» de las marcas ya incluyen financiación obligatoria. Lo explicamos en nuestra guía para leer un precio «desde». Si no financias, ese precio puede subir.
Cuota final o préstamo: cuál te encaja
La cuota final puede encajarte si quieres una mensualidad baja y cambiar de coche a menudo. También, si haces pocos kilómetros y cuidas mucho el coche. Pero vigila el límite de kilometraje y las condiciones de devolución.
A igualdad de tipo, el préstamo clásico sale más barato en intereses si piensas quedarte el coche muchos años. Eso sí, compara: el TIN de un préstamo personal puede ser distinto. Además, te ahorra la incertidumbre del último pago. Si al final no puedes afrontar ese último pago, tendrás que devolver el coche o refinanciar.
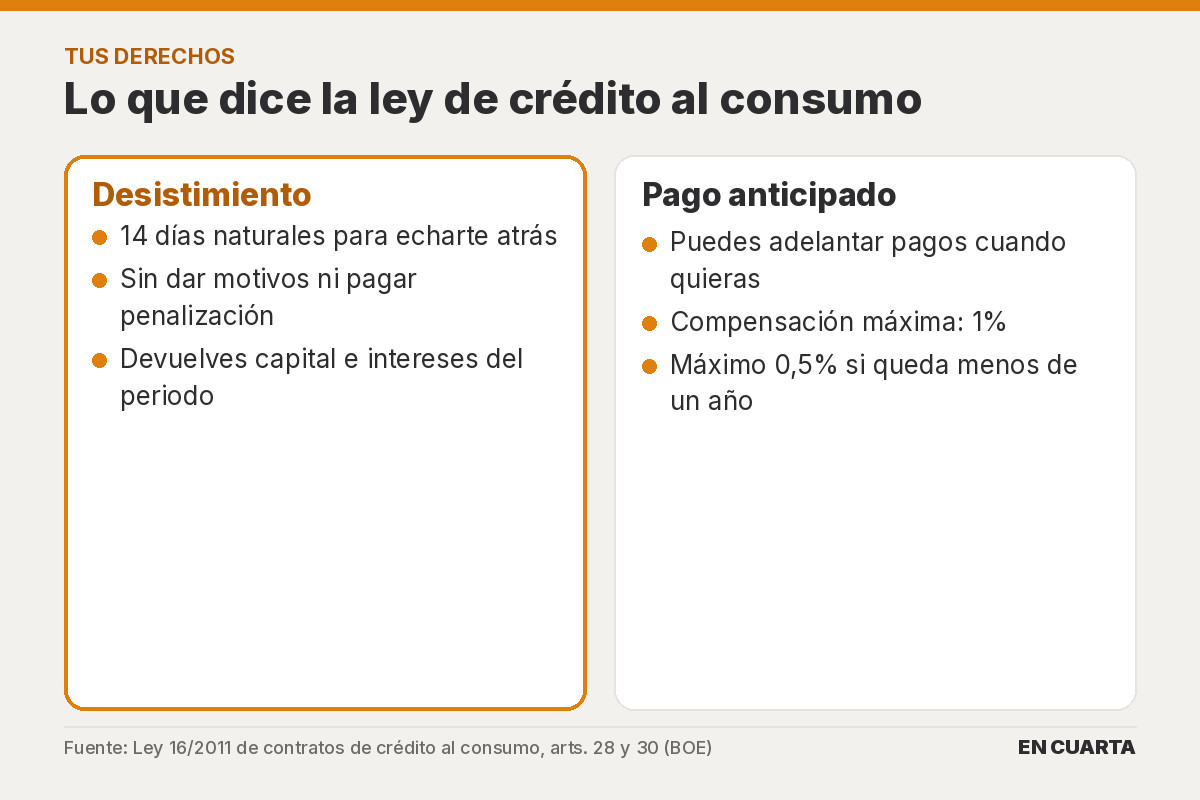
En ambos casos, la ley te protege. La Ley 16/2011 de contratos de crédito al consumo te da 14 días naturales para desistir sin penalización. También te deja amortizar antes de tiempo. La compensación máxima es del 1 %, o del 0,5 % si queda menos de un año. Y suma el seguro y el mantenimiento, como vemos en el coste de un coche a cinco años.
| Concepto | Cuota final (BMW) | Préstamo clásico* |
|---|---|---|
| Importe financiado | 44.724,14 € | 44.724,14 € |
| Cuota mensual | 395 € (47 meses) | 1.050,14 € (48 meses) |
| Pago final | 35.829,61 € | 0 € |
| Intereses | 9.670,47 € | 5.682,71 € |
*Cálculo de En Cuarta con el mismo TIN del 5,99 %, sistema francés y sin comisión. No es una oferta real de ningún banco.
Lo que opinamos en En Cuarta
 Vicente Roldán: La cuota final no es mala por sí misma, pero hay que saber leerla. En este ejemplo pagas casi 4.000 € más de intereses. Antes de firmar, pide siempre el precio al contado y el total a plazos.
 Hugo Saavedra: Las marcas anuncian la cuota mensual porque es la cifra que vende. Por eso, yo miraría primero la TAE y la cuota final. Y compararía con un préstamo de tu banco.
 Inés Palacios: Si haces muchos kilómetros, cuidado con el límite del contrato. Con 40.000 km en cuatro años, salen 10.000 al año. Si lo superas, pregunta antes cuánto te cobrarán.
Fuentes: BMW España, precios y financiación del nuevo BMW i3 (5 de noviembre de 2026); Ley 16/2011, de 24 de junio, de contratos de crédito al consumo, artículos 28 y 30.
Deja una respuesta