
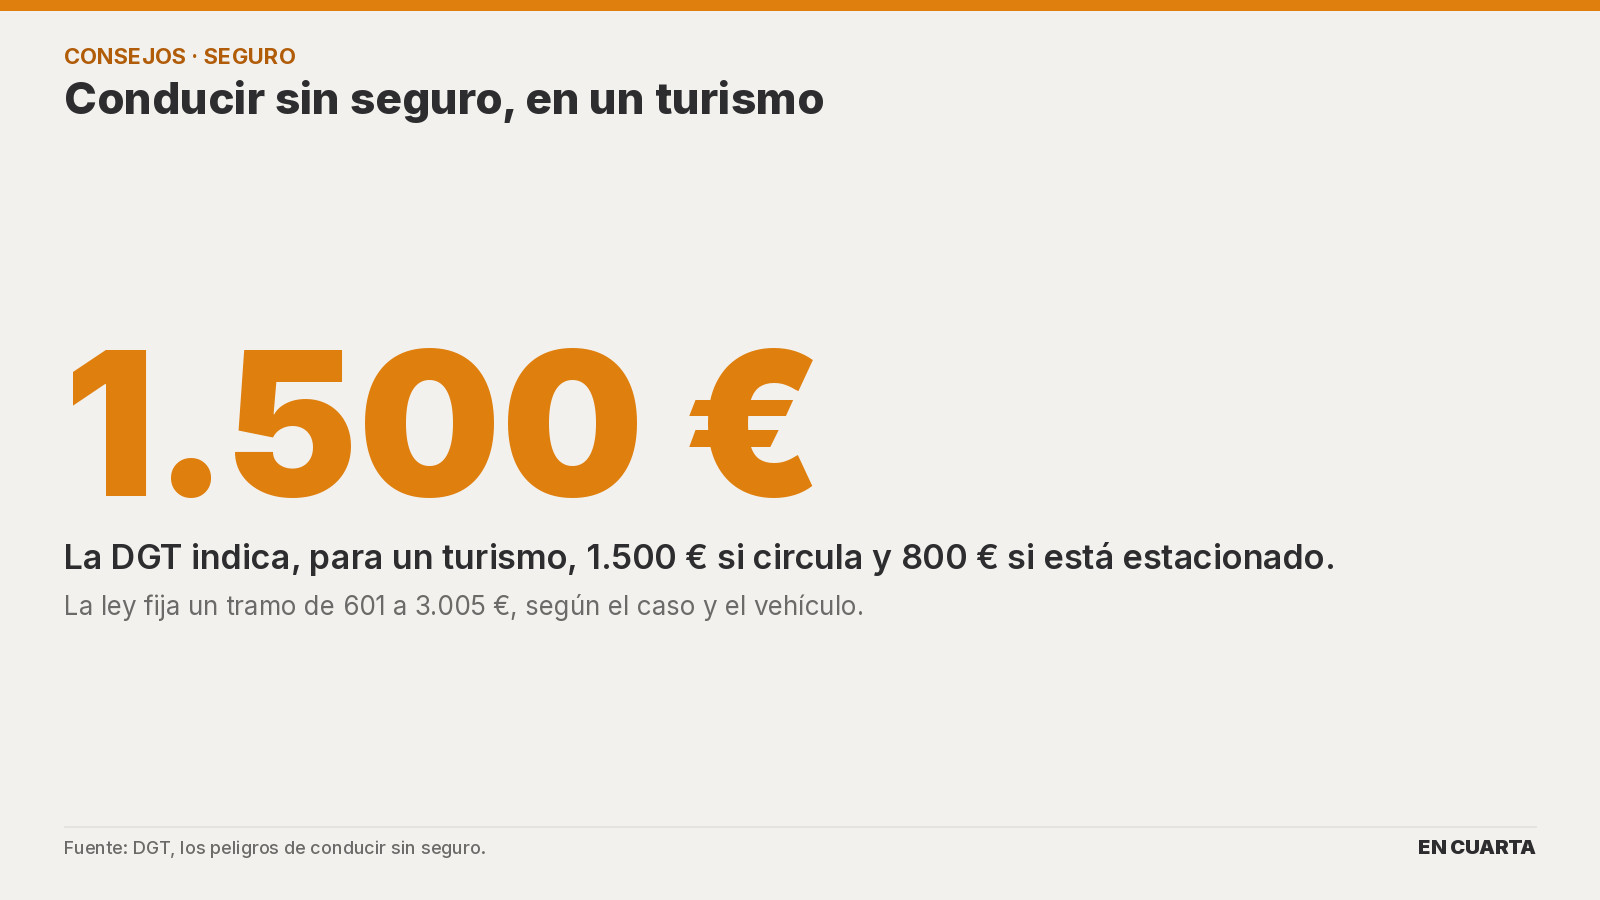
Conducir sin seguro, en un turismo, puede costarte 1.500 € si circulas y 800 € si el coche está estacionado. Así lo indica la DGT. La ley, por su parte, fija un tramo de 601 a 3.005 €, según el vehículo y las circunstancias. Y si hay un accidente, el problema ya no es solo la multa.
Por eso el seguro obligatorio no es un papel de guantera. Es una obligación del propietario, también con el coche parado en la vía pública. Te explicamos las cifras, el papel del Consorcio y qué es el FIVA.
Qué multa hay por conducir sin seguro
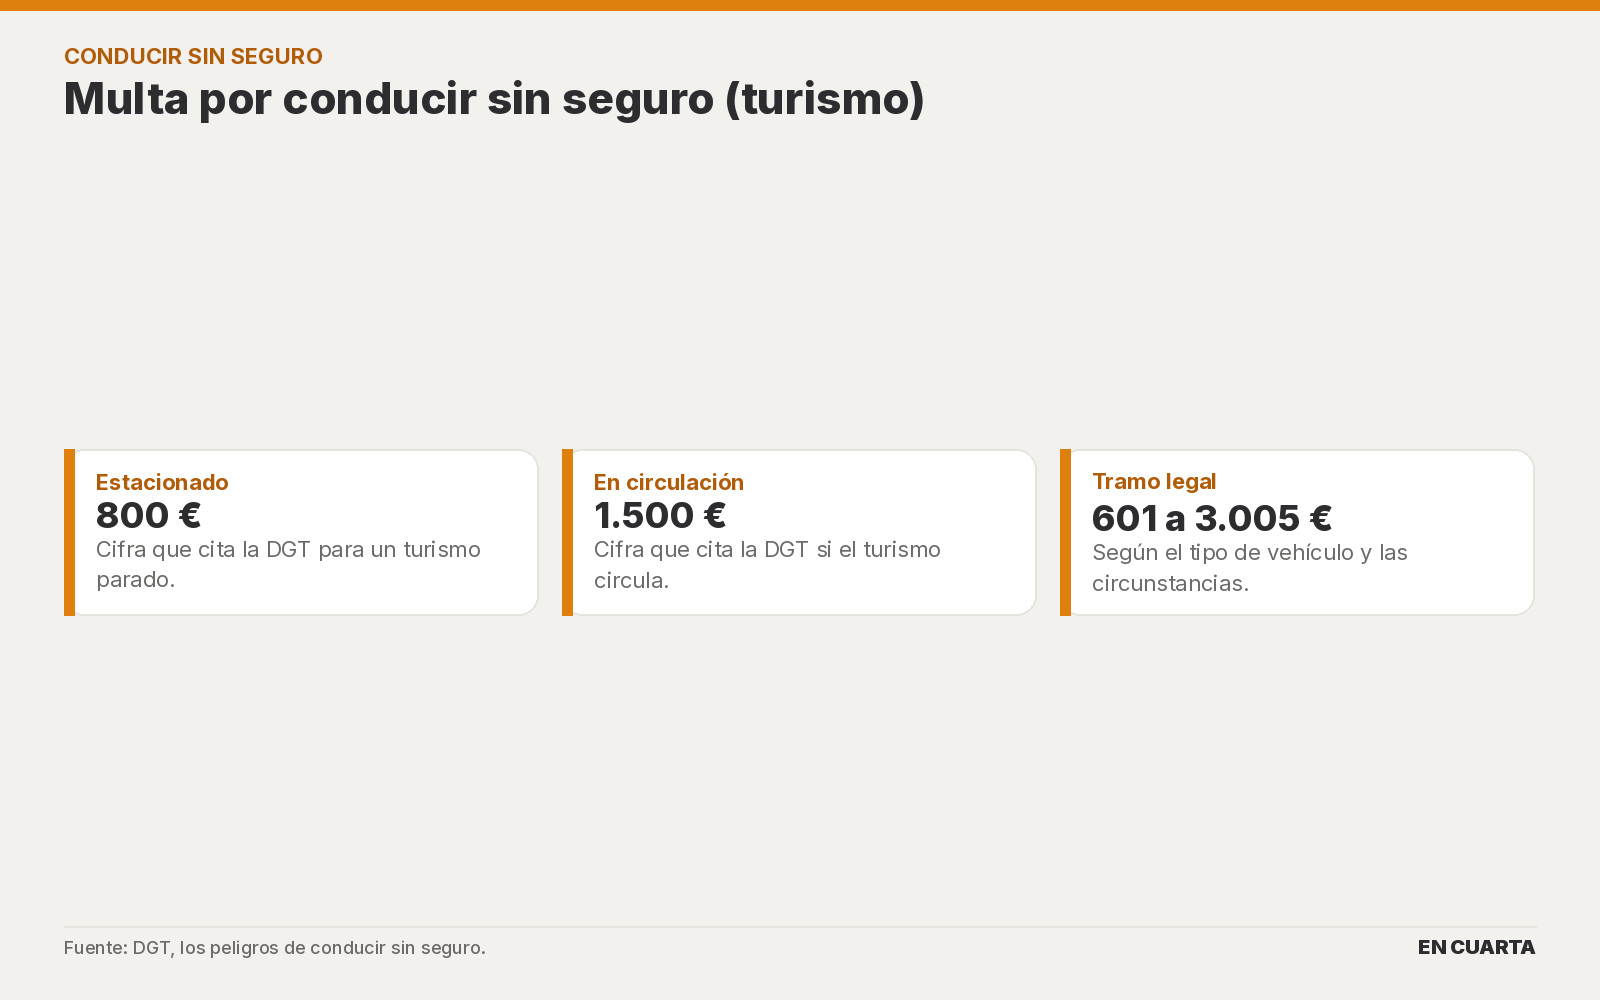
La DGT, en su reportaje sobre los peligros de circular sin póliza, da esas dos cifras para un turismo: 800 € si está estacionado y 1.500 € si circula. No las presentamos como un único importe cerrado. El tramo legal es más amplio, de 601 a 3.005 €.
Además, un agente puede inmovilizar el vehículo. Los gastos de grúa y de depósito corren de tu cuenta. La infracción no resta puntos, de acuerdo. Sí puede dejarte el coche en un depósito hasta que contrates la póliza y pagues esos gastos.
También hay que distinguir una cosa. No llevar el recibo en la guantera no es, por sí solo, el núcleo de esta sanción. Los agentes comprueban la vigencia en el FIVA, el fichero de vehículos asegurados. Si la póliza no consta ahí, salta la denuncia.
Si hay un accidente al conducir sin seguro
El Consorcio de Compensación de Seguros se hace cargo de los daños materiales y personales causados a terceros. Después puede reclamarte esa indemnización a ti, como conductor, y al propietario. Respondéis de forma solidaria, según explica la propia información de Tráfico.
Ahora bien, lo más grave no es la multa. Un accidente con lesiones puede disparar esa reclamación a decenas de miles de euros. El Consorcio paga a la víctima. Luego te lo exige a ti. No es un seguro gratis: es un anticipo que se reclama.
Si tú eres el perjudicado y el contrario no tiene póliza, el Consorcio también interviene. En el caso inverso, si circulas sin seguro y no eres el responsable, igual te pueden sancionar e inmovilizar el coche. Tener razón en el choque no te libra de la obligación de estar asegurado.

El FIVA, cuando te denuncian por conducir sin seguro
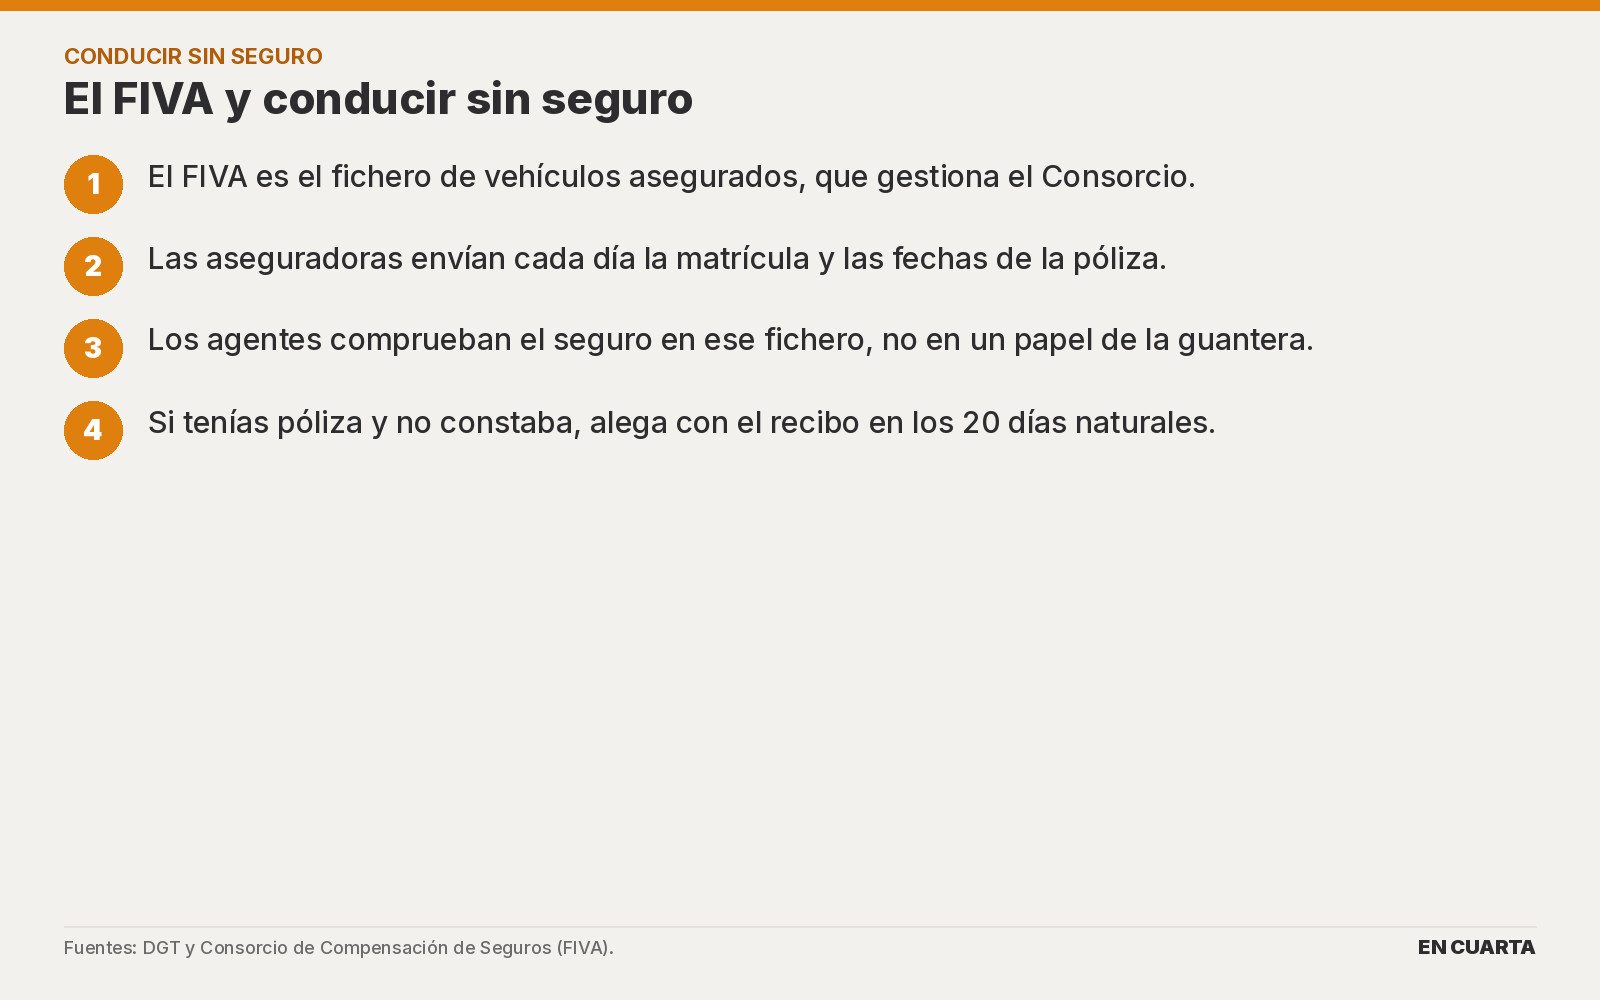
El FIVA lo gestiona el Consorcio. Las aseguradoras le envían cada día la matrícula, la marca, el modelo y las fechas de vigencia de la póliza. No contiene datos personales del titular. Solo datos del vehículo y de la entidad aseguradora.
Por tanto, un desfase de comunicación puede generar una denuncia injusta. Si tenías el seguro en vigor y no constaba, alega en los 20 días naturales con la póliza y el recibo. Pide también a tu aseguradora que corrija el envío al fichero.
El acceso al FIVA para un particular, en cambio, no es un buscador libre. Está pensado, sobre todo, para perjudicados en un accidente que necesiten saber la aseguradora del contrario, con un formulario y documentación. No se atienden consultas por teléfono, según el Consorcio.
Conducir sin seguro también es dejarlo parado, salvo baja
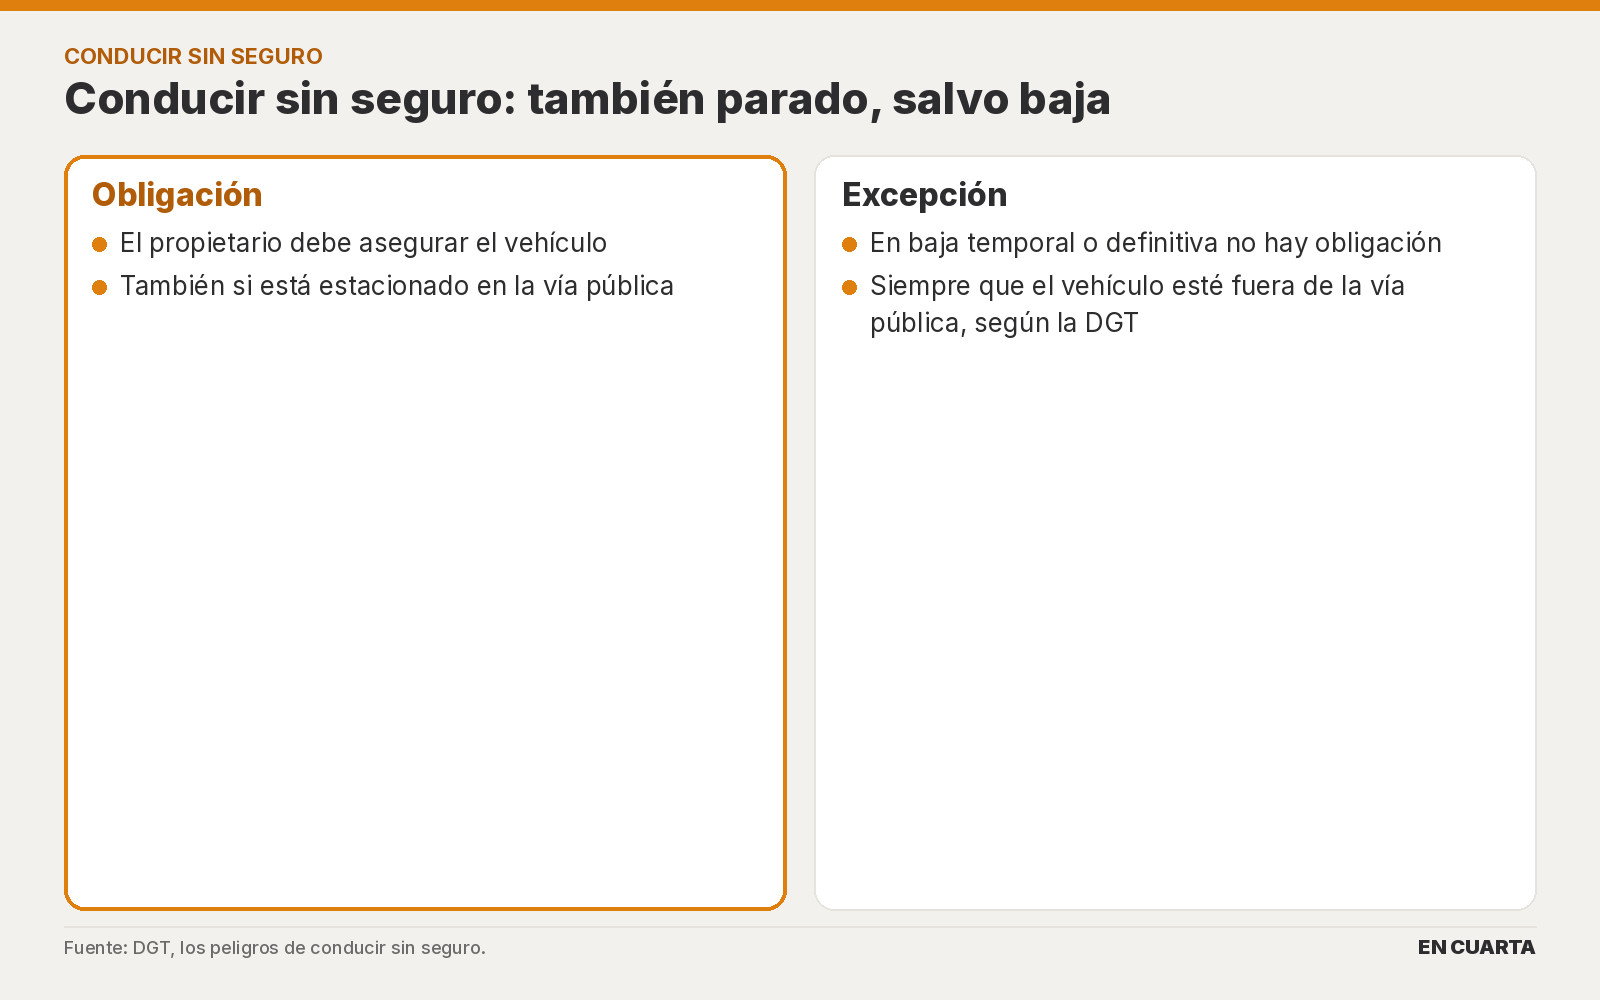
Así las cosas, no basta con «ya no lo uso». Si el coche sigue en la calle y no está de baja, la póliza es obligatoria. Después, una denuncia puede llegarte sin que nadie te haya parado, por cruce de ficheros.
La obligación recae en el propietario. El vehículo debe estar asegurado aunque no se use, si ocupa la vía pública. Incluso un coche estacionado puede causar un percance, recuerdan en el texto de la DGT. La baja temporal o definitiva sí exime, siempre que esté fuera de la vía pública.
Por último, si vendes y no se cambia la titularidad, la sanción puede dirigirse a quien sigue constando como titular. De ahí que encaje con nuestra guía de cuando vendes tu coche. La información oficial está en la noticia de la DGT sobre conducir sin seguro y en las preguntas frecuentes del Consorcio sobre el FIVA.
En la práctica, contrata la póliza el mismo día que detectes el hueco. Hace falta para levantar una inmovilización, y el tiempo sin seguro cuenta al graduar la multa. Después, pide a la compañía que confirme el alta en el FIVA, para no encadenar otra denuncia.
Lo que opinamos en En Cuarta
 Hugo Saavedra: 1.500 € asusta, de hecho. Aun así, el verdadero agujero es un accidente sin póliza. Ahí el Consorcio te lo acaba reclamando con intereses de verdad.
 Vicente Roldán: Yo no daría de lado un coche parado en la calle sin seguro. La DGT lo dice: también estacionado puede causar un percance. Y la multa llega igual.
 Inés Palacios: Si te llega una denuncia y tú tenías póliza, no pagues a ciegas. Alega con el recibo en esos 20 días. El FIVA a veces va por detrás.
Fuentes: DGT, «Los peligros de conducir sin seguro»; Consorcio de Compensación de Seguros, preguntas frecuentes sobre el FIVA.
Deja una respuesta